La transición energética está modificando rápidamente el mapa eléctrico mundial y Sudamérica no es la excepción. Si durante décadas la región estuvo asociada principalmente a su enorme capacidad hidroeléctrica, hoy una segunda fuente renovable comienza a ganar protagonismo: la energía eólica.
Los últimos datos comparables de la Agencia Internacional de Energías Renovables (IRENA) muestran que Sudamérica cerró 2025 con cerca de 48,4 GW de capacidad eólica instalada. Y detrás del indiscutido liderazgo de Brasil aparece un actor que en pocos años ha avanzado silenciosamente hasta ocupar el segundo lugar regional: Chile. (Irena)
Ranking eólico de Sudamérica 2025
Por capacidad instalada, el ranking regional es el siguiente:
| Ranking | País | Capacidad eólica aprox. |
|---|---|---|
| 🥇 1 | Brasil | 34.866 MW |
| 🥈 2 | Chile | 5.884 MW |
| 🥉 3 | Argentina | 4.497 MW |
| 4 | Uruguay | 1.516 MW |
| 5 | Perú | 1.340 MW |
| 6 | Bolivia | 135 MW |
| 7 | Ecuador | 71 MW |
| 8 | Venezuela | 50 MW |
| 9 | Colombia | 34 MW |
Fuente: IRENA, Renewable Capacity Statistics 2026. Cifras correspondientes al cierre de 2025. (Irena)
El ranking revela una industria altamente concentrada. Brasil representa aproximadamente siete de cada diez MW eólicos instalados en Sudamérica, con una capacidad cercana a 35 GW.
Sin embargo, el segundo lugar de Chile resulta especialmente significativo considerando el tamaño relativo de su economía y de su sistema eléctrico.
Chile: de 1 GW a casi 6 GW
La transformación chilena ha sido particularmente rápida. En 2016 el país tenía aproximadamente 1.039 MW de capacidad eólica instalada. Al cierre de 2025 alcanzaba aproximadamente 5.884 MW.
En menos de una década, por tanto, Chile multiplicó por cerca de 5,7 veces su capacidad eólica.
El salto ocurrido durante 2025 fue especialmente relevante. La capacidad aumentó en más de 1.100 MW respecto de 2024, consolidando a Chile en el segundo puesto sudamericano. Los datos de IRENA consideran capacidad máxima neta instalada y conectada al cierre de cada año. (Irena)
Este crecimiento forma parte de un fenómeno global. Durante 2025 se instalaron 158,7 GW adicionales de energía eólica en el mundo, mientras la capacidad renovable total mundial aumentó en 692 GW. (Irena)
Horizonte cambia la escala de la industria chilena
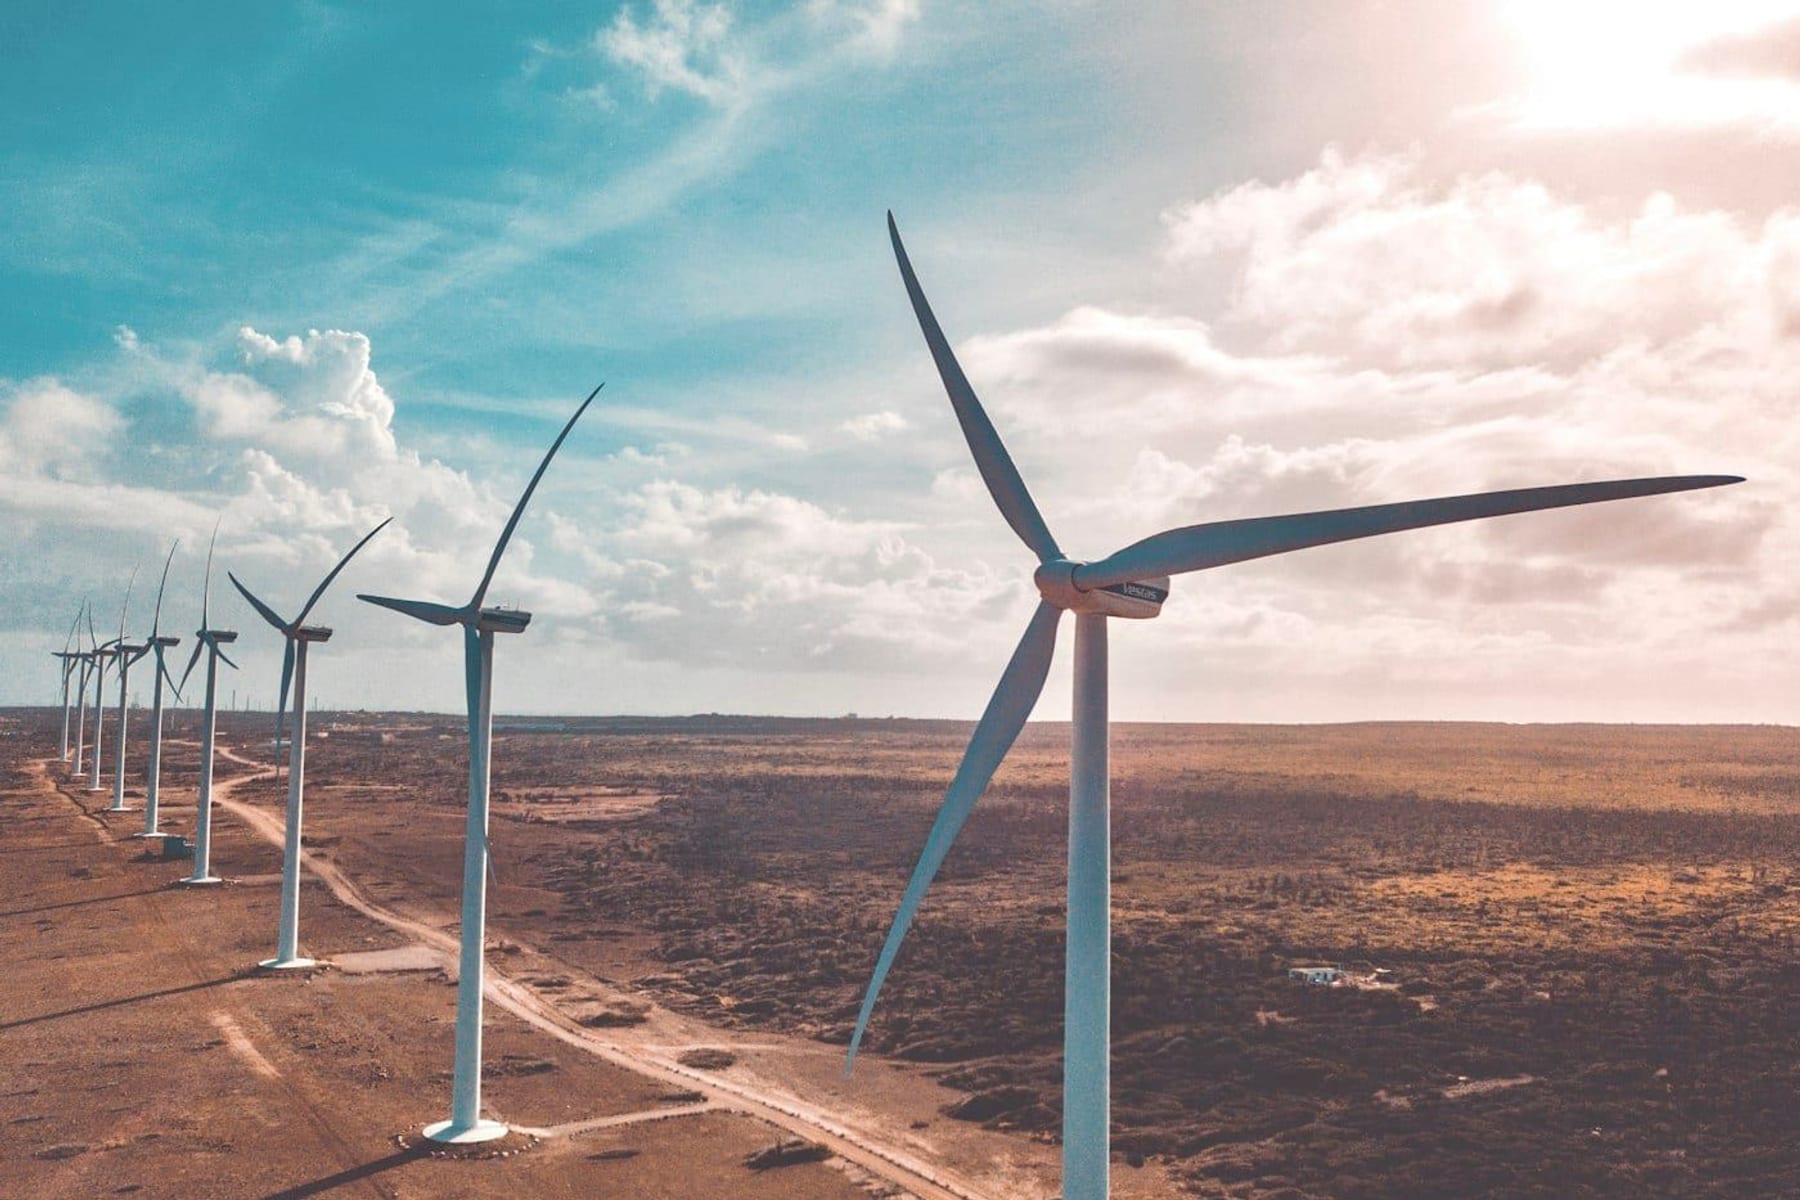
Una de las mejores representaciones del salto de escala ocurrido en Chile es el Parque Eólico Horizonte, desarrollado por Colbún en la comuna de Taltal, Región de Antofagasta.
Horizonte cuenta con 816 MW de capacidad instalada y 140 aerogeneradores, suficientes para generar aproximadamente 2.450 GWh anuales. Su inversión alcanzó aproximadamente US$900 millones. (Colbún)
Su tamaño es excepcional incluso bajo estándares latinoamericanos: Colbún lo identifica como el mayor parque eólico de Chile y el segundo de América Latina. Su operación comercial completa comenzó en septiembre de 2025. (Colbún)
Horizonte representa por sí solo una capacidad comparable con una fracción significativa de la industria eólica completa de algunos países sudamericanos.
Brasil juega en otra liga
El liderazgo brasileño, sin embargo, permanece lejos del alcance inmediato del resto de la región.
Con aproximadamente 34,9 GW, Brasil posee casi seis veces la capacidad instalada de Chile y explica alrededor del 72% de la capacidad eólica sudamericana.
La comparación permite dimensionar mejor la posición chilena: Brasil 34,9 GW, Chile 5,9 GW, Argentina 4,5 GW, Uruguay 1,5 GW y Perú 1,3 GW.
Brasil constituye prácticamente una categoría propia. Pero inmediatamente después aparece un segundo grupo donde Chile ha conseguido tomar el liderazgo regional.
La paradoja argentina
Probablemente el caso más interesante del ranking sea Argentina.
El país posee uno de los mejores recursos eólicos del planeta, particularmente en la Patagonia. Sin embargo, su capacidad instalada —aproximadamente 4,5 GW— permanece por debajo de los casi 5,9 GW de Chile.
Esto demuestra una distinción fundamental en economía energética: disponer del recurso natural no es suficiente.
Para transformar viento o radiación solar en inversión efectiva se necesitan además estabilidad regulatoria, acceso a financiamiento, infraestructura de transmisión, contratos de largo plazo y condiciones macroeconómicas capaces de sostener inversiones intensivas en capital durante varias décadas.
En este sentido, la posición chilena refleja algo más profundo que simplemente disponer de buenos vientos.
Chile tiene aproximadamente el 12% de la capacidad eólica sudamericana
La dimensión regional también resulta reveladora.
De aproximadamente 48,4 GW eólicos instalados en Sudamérica, Chile concentra alrededor del 12%.
Brasil representa cerca del 72%, Argentina alrededor del 9%, Uruguay algo más del 3% y Perú cerca del 3%.
Es decir, Brasil, Chile y Argentina concentran más del 90% de la capacidad eólica de Sudamérica.
La industria tiene todavía un enorme espacio para crecer.
El próximo desafío ya no es solamente instalar aerogeneradores
El éxito de las energías renovables está generando una nueva generación de problemas.
Chile dispone simultáneamente de uno de los mejores recursos solares del planeta en el norte y de excelentes recursos eólicos distribuidos desde Antofagasta hasta Magallanes. Pero aumentar indefinidamente la capacidad instalada sin expandir transmisión, almacenamiento y flexibilidad del sistema puede generar congestión y vertimientos de energía.
Por eso la siguiente etapa de la transición energética chilena probablemente estará determinada por una combinación diferente: solar + eólica + baterías + transmisión + demanda flexible.
La complementariedad entre solar y eólica resulta particularmente atractiva. Mientras la generación fotovoltaica está concentrada durante las horas de radiación solar, determinados recursos eólicos pueden entregar producción en horarios diferentes.
El almacenamiento permite trasladar parte de esos excedentes hacia las horas de mayor valor económico.
De importar energía a exportar energía
Existe además una oportunidad de más largo plazo.
Durante buena parte de su historia económica moderna Chile ha sido un importador estructural de energía. La ausencia de grandes reservas domésticas de petróleo y gas convirtió la energía en una vulnerabilidad externa.
Las renovables pueden modificar gradualmente esa ecuación.
El desierto entrega radiación solar excepcional. La extensa geografía proporciona corredores de viento competitivos. Y en el extremo austral, Magallanes posee recursos eólicos de escala potencialmente mundial.
Si esas ventajas logran combinarse con almacenamiento, infraestructura eléctrica y eventualmente producción competitiva de hidrógeno y derivados como amoníaco verde, Chile podría pasar desde una lógica histórica de dependencia energética hacia otra basada en abundancia renovable.
Una pequeña potencia eólica
Chile difícilmente desplazará a Brasil como líder eólico sudamericano en el futuro previsible. La escala territorial, económica y eléctrica brasileña hace que esa comparación tenga poco sentido.
La señal relevante es otra.
Un país de alrededor de 20 millones de habitantes ha conseguido instalar casi 6 GW de capacidad eólica, superar a Argentina y transformarse en el segundo mercado eólico más grande de Sudamérica.
Horizonte, con sus 816 MW, simboliza además que los proyectos chilenos están entrando en una nueva escala industrial. (Colbún)
El desafío de la próxima década será transformar esa capacidad renovable en una ventaja económica más amplia: electricidad competitiva para la minería y la industria, almacenamiento, nuevas inversiones, seguridad energética y eventualmente exportaciones de energía verde.
Porque la verdadera competencia energética del futuro no será solamente determinar qué países tienen más viento o más sol.
Será determinar quién logra convertir esos recursos naturales en energía confiable, barata y económicamente aprovechable.
Y en esa carrera, Chile ya ocupa una posición relevante.